¿Al terminar el día tienes menos dinero del que esperabas? ¿Tus ventas indican que ingresaron S/1,500, pero al contar el efectivo encuentras una cantidad diferente? ¿Recibes pagos por Yape, Plin, tarjetas y transferencias, pero no siempre sabes si todos están correctamente registrados?
Estos problemas son frecuentes en pequeños negocios que manejan sus ventas, cobros y gastos mediante cuadernos, hojas de Excel o registros independientes.
El problema no siempre es que falte dinero. A veces, una venta se registró como cobrada cuando quedó pendiente, un gasto se pagó en efectivo y no se anotó, una transferencia todavía no se ha confirmado o se mezcló dinero personal con dinero del negocio.
Por eso, llevar el control de caja no consiste solamente en contar billetes: consiste en registrar, verificar y conciliar todos los movimientos de dinero del negocio.
En esta guía aprenderás cómo organizar la caja de una bodega, tienda o pequeño comercio en Perú, cómo hacer un cierre diario, cómo controlar los medios de pago y qué hacer cuando aparecen diferencias.
1. ¿Qué es el control de caja de un negocio?
El control de caja es el procedimiento mediante el cual registras y verificas las entradas y salidas de dinero de una operación comercial durante un periodo determinado.
Su objetivo es conocer cuánto dinero debería existir, cuánto dinero existe realmente y por qué podría haber una diferencia.
Un control de caja adecuado permite responder preguntas como:
- ¿Cuánto dinero había al comenzar el día?
- ¿Cuánto se cobró en efectivo?
- ¿Cuánto se recibió mediante tarjetas, transferencias y billeteras digitales?
- ¿Cuánto se pagó a proveedores?
- ¿Cuánto dinero se retiró para otros gastos?
- ¿Cuánto quedó pendiente de cobrar?
- ¿Cuánto efectivo debería haber al cerrar?
- ¿Coinciden los cobros registrados con los depósitos y movimientos bancarios?
- ¿Existe un faltante o sobrante?
El resultado es una visión más clara de la liquidez y de los movimientos cotidianos del negocio.
2. ¿Cuál es la diferencia entre ventas, caja y utilidad?
Esta es una de las primeras distinciones que debes comprender.
Aunque están relacionadas, las ventas, el dinero disponible y la utilidad no son lo mismo.
| Concepto | Qué representa | Ejemplo |
|---|---|---|
| Ventas | Valor de los bienes o servicios vendidos | S/ 2,000 |
| Cobros | Dinero efectivamente recibido de clientes | S/ 1,600 |
| Saldo de caja | Dinero disponible en una caja específica | S/ 700 |
| Cuentas por cobrar | Importe pendiente de pago de clientes | S/ 400 |
| Utilidad | Resultado después de considerar costos y gastos según corresponda | Depende de los costos y gastos |
Imagina que durante el día vendes S/2,000, pero S/400 corresponden a ventas al crédito.
En ese caso, no puedes esperar que los S/2,000 estén íntegramente en tu caja.
Una parte del importe vendido todavía no se ha cobrado.
Además, aunque recibas S/1,600, eso no significa que hayas ganado S/1,600. De ese dinero pueden salir pagos de proveedores, gastos operativos y otras obligaciones.
La regla es sencilla:
Vender no es lo mismo que cobrar, y cobrar no es lo mismo que ganar.
3. ¿Qué necesitas para controlar correctamente la caja?
Antes de comenzar, organiza los elementos básicos de tu operación.
Un saldo inicial
Es el dinero disponible al comenzar el turno o el día.
Por ejemplo, si abres la tienda con S/200 para dar vuelto, ese importe es tu saldo inicial de efectivo.
Un registro de ingresos
Debes anotar los cobros que efectivamente recibes, diferenciando el medio de pago.
Un registro de egresos
Incluye los pagos y retiros que afectan el dinero disponible.
Un registro de ventas y cobranzas
Necesitas distinguir las ventas realizadas de los importes cobrados en ese momento y de las cobranzas de ventas anteriores.
Comprobantes o evidencias
Conserva los documentos que respalden los movimientos: comprobantes de pago, recibos, constancias de transferencias y documentos internos cuando corresponda.
Un procedimiento de cierre
Al final de cada turno o jornada, verifica que los saldos registrados coincidan con el dinero y los movimientos realmente existentes.
No necesitas empezar con un sistema complejo. Lo importante es establecer un procedimiento consistente y aplicarlo todos los días.
4. ¿Cómo calcular cuánto dinero debería haber en caja?
Para controlar el efectivo, utiliza esta fórmula:
Supongamos que una tienda comienza el día con S/200.
Durante la jornada:
- Recibe S/1,250 en efectivo por ventas.
- Cobra S/100 en efectivo de una deuda anterior.
- Paga S/180 en efectivo a un proveedor.
- Paga S/40 por un gasto operativo.
El cálculo es:
| Movimiento | Importe |
|---|---|
| Saldo inicial | S/ 200 |
| Cobros en efectivo por ventas | + S/ 1,250 |
| Cobranza en efectivo de deuda anterior | + S/ 100 |
| Pago a proveedor | − S/ 180 |
| Gasto operativo | − S/ 40 |
| Efectivo esperado al cierre | S/ 1,330 |
Al terminar el día, deberías encontrar S/1,330 en efectivo, siempre que todos los movimientos estén registrados y no existan otros ingresos o egresos.
Pero ¿qué sucede si encuentras solamente S/1,280?
Existe una diferencia de S/50 que debes investigar.
No significa automáticamente que alguien haya tomado dinero. Puede haber un gasto no registrado, un error en el vuelto, un cobro mal anotado u otra causa.
El control sirve precisamente para detectar esa diferencia y encontrar su origen.
5. ¿Cómo controlar Yape, Plin, tarjetas y transferencias?
En los negocios peruanos es habitual recibir pagos por diferentes medios.
El error consiste en tratarlos como si todos fueran efectivo disponible dentro del cajón.
Cada medio de pago debe conciliarse por separado.
| Medio de pago | Qué debes verificar |
|---|---|
| Efectivo | Conteo físico de billetes y monedas |
| Yape o Plin | Confirmación de la operación y movimiento en la cuenta correspondiente |
| Transferencia bancaria | Abono confirmado en la cuenta bancaria |
| Tarjeta | Operaciones aprobadas y liquidaciones del proveedor de pagos |
| Venta al crédito | Importe cobrado y saldo pendiente |
| Depósito | Abono confirmado y referencia de la operación |
Ejemplo práctico
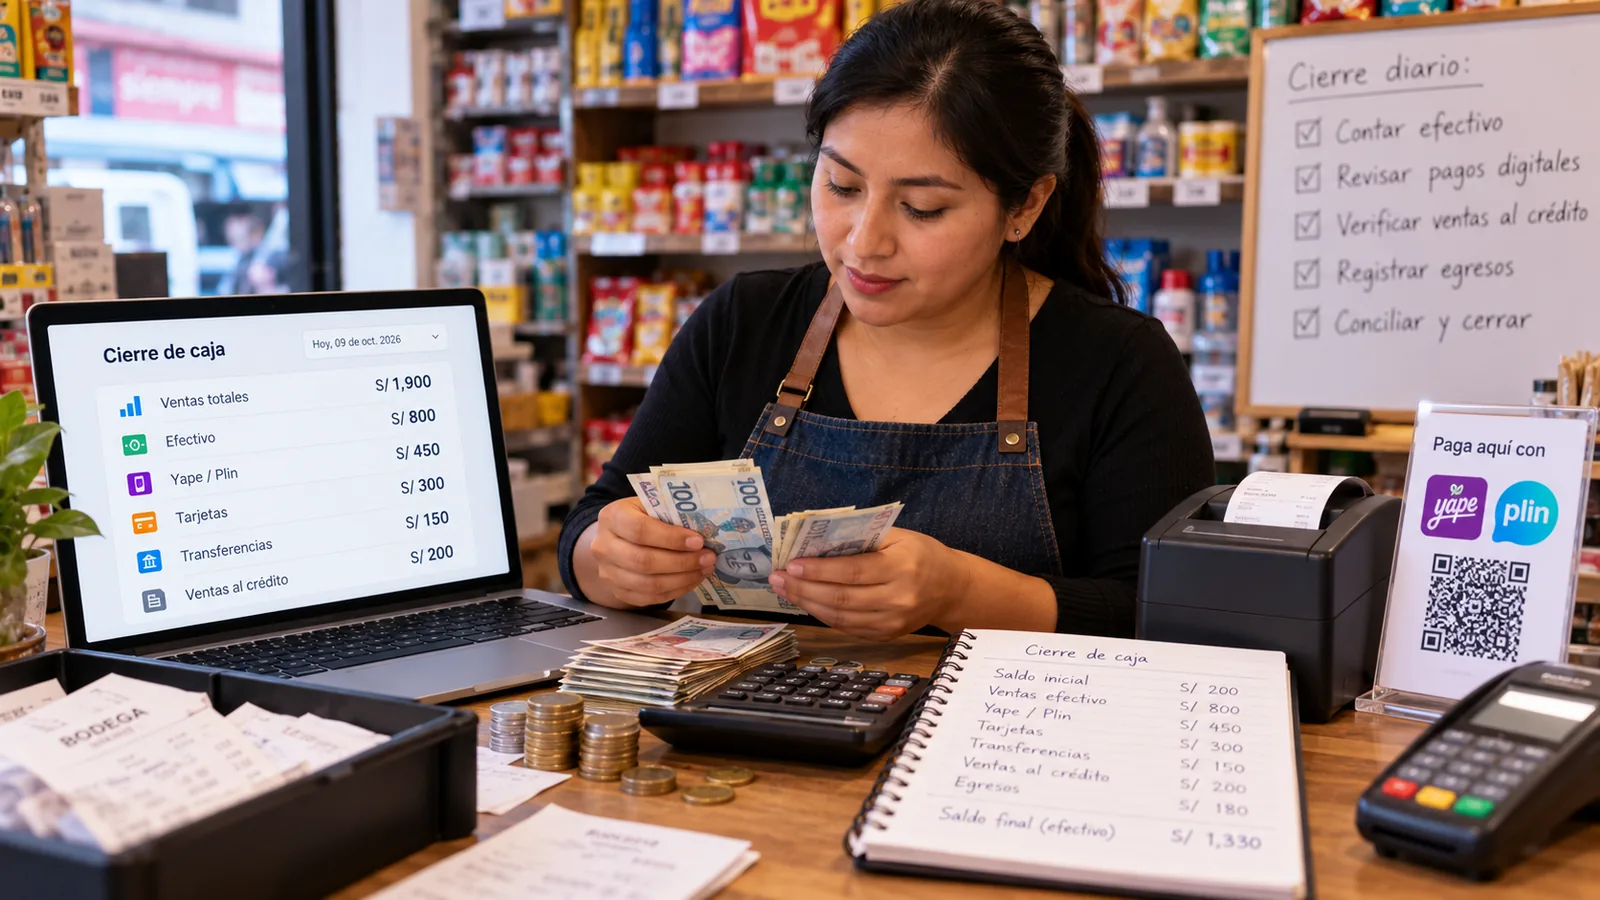
Una tienda registra las siguientes ventas durante el día:
| Medio de pago | Ventas cobradas |
|---|---|
| Efectivo | S/ 800 |
| Yape o Plin | S/ 450 |
| Tarjetas | S/ 300 |
| Transferencias | S/ 150 |
| Ventas al crédito | S/ 200 |
| Total de ventas | S/ 1,900 |
Las ventas suman S/1,900, pero solo S/800 ingresaron como efectivo a la caja física por esas operaciones.
Los S/900 de pagos digitales deben verificarse en las cuentas o plataformas correspondientes. Los S/200 restantes son ventas al crédito y no constituyen dinero cobrado todavía.
Esta separación evita uno de los errores más comunes: esperar encontrar en el cajón todo lo que aparece en el reporte de ventas.
¿Qué ocurre con las comisiones de tarjetas?
En determinados servicios de pago, el importe liquidado puede ser diferente del importe bruto cobrado porque existen comisiones u otros ajustes.
Por eso conviene distinguir entre:
- el importe bruto de las ventas;
- los cobros aprobados;
- las comisiones aplicadas;
- el importe neto depositado.
No registres una comisión como si fuera una venta faltante. Identifícala y concíliala según el reporte del proveedor de pagos.
6. ¿Cómo hacer el cierre de caja paso a paso?
El cierre de caja es la verificación final de los movimientos de un turno o jornada.
Puedes utilizar este procedimiento.
Paso 1. Detén y delimita el periodo
Define qué turno vas a cerrar y quién es el responsable.
Si hay varios cajeros, cada uno debería tener un periodo identificable. Mezclar los movimientos de distintas personas dificulta investigar las diferencias.
Paso 2. Reúne los registros
Consulta las ventas, los cobros, los pagos, los retiros y los ingresos adicionales del periodo.
Asegúrate de distinguir entre ventas cobradas, ventas al crédito y cobranzas de operaciones anteriores.
Paso 3. Cuenta el efectivo físico
Cuenta los billetes y monedas existentes.
Si es posible, realiza el conteo antes de mirar el importe esperado en el sistema. Esto ayuda a que la verificación sea independiente del resultado que esperas encontrar.
Paso 4. Calcula el efectivo esperado
Aplica la fórmula: saldo inicial + ingresos en efectivo − egresos en efectivo.
No incluyas pagos digitales como si fueran efectivo físico.
Paso 5. Compara el resultado con el conteo
Calcula la diferencia:
- Resultado cero: el efectivo coincide.
- Resultado negativo: existe un faltante.
- Resultado positivo: existe un sobrante.
Paso 6. Concilia los medios de pago digitales
Verifica los movimientos de Yape, Plin, tarjetas y transferencias con las evidencias disponibles.
No basta con que el cliente muestre una captura de pantalla: confirma que el pago realmente se haya recibido en la cuenta correspondiente.
Paso 7. Investiga las diferencias
Revisa los movimientos uno por uno. No registres automáticamente cualquier diferencia como gasto ni la ocultes modificando el saldo.
Paso 8. Registra el resultado del cierre
Guarda la fecha, el turno, el responsable, los saldos, los medios de pago, las diferencias y las observaciones.
El cierre debe permitir reconstruir lo ocurrido si aparece una consulta posteriormente.
7. ¿Cómo identificar un descuadre de caja?
Un descuadre aparece cuando el dinero o los movimientos efectivamente comprobados no coinciden con los importes que deberían existir según los registros.
Puede ser un faltante o un sobrante.
Caso A: falta dinero
El efectivo esperado es S/1,330, pero el conteo arroja S/1,280.
La diferencia es:
Hay un faltante de S/50.
Antes de sacar conclusiones, revisa:
- pagos realizados que no se anotaron;
- errores al entregar el vuelto;
- ventas registradas con un medio de pago incorrecto;
- cobros anotados por un importe equivocado;
- retiros de efectivo sin registro;
- errores de conteo.
Caso B: sobra dinero
El efectivo esperado es S/1,330, pero encuentras S/1,360.
La diferencia es:
Existe un sobrante de S/30.
Puede deberse a un cobro que no se registró, un saldo inicial incorrecto, un vuelto entregado por menos de lo debido o un error en los registros.
El sobrante también debe investigarse.
¿Qué hacer si no encuentras la causa?
Registra la diferencia, documenta las verificaciones realizadas y deja constancia de que está pendiente de aclaración.
No modifiques los movimientos originales para forzar una coincidencia. Una corrección debe tener una explicación y una trazabilidad.
8. Los errores más frecuentes en el control de caja
1. Confundir ventas con dinero cobrado
Una venta al crédito aumenta las ventas, pero no genera necesariamente un ingreso de efectivo inmediato.
2. Mezclar dinero personal con el del negocio
Si utilizas la caja para pagar compras personales, el saldo deja de representar únicamente las operaciones comerciales.
Si necesitas retirar dinero para uso personal, registra el movimiento de acuerdo con la naturaleza de la operación y la orientación contable que corresponda.
3. No registrar gastos pequeños
Pagos de movilidad, bolsas, materiales o compras urgentes pueden acumularse.
Aunque cada importe parezca insignificante, todos afectan el saldo disponible.
4. Confiar en capturas de pantalla de pagos
Una captura no sustituye la confirmación de que el dinero ingresó a la cuenta.
5. Mezclar turnos
Si varios vendedores utilizan la misma caja sin identificar sus operaciones, resulta difícil determinar cuándo y por qué apareció una diferencia.
6. No registrar retiros y aportes de efectivo
El dinero que se retira para depositarlo en el banco o que se incorpora para dar vuelto debe registrarse correctamente.
7. Corregir el saldo sin investigar
Modificar un número hasta que coincida elimina la evidencia del problema y puede ocultar errores recurrentes.
8. Revisar la caja solamente al final del mes
Cuanto más tiempo pase, más difícil será identificar el movimiento que originó la diferencia.
9. No conciliar los pagos digitales
Los cobros por distintos medios deben verificarse por separado.
10. No conservar evidencias
Sin comprobantes, reportes o referencias de las operaciones, investigar una diferencia se vuelve más complicado.
9. ¿Cómo controlar los gastos de caja?
Todo egreso debe tener un motivo y un registro.
Por ejemplo:
- pago de mercadería;
- compra de materiales;
- movilidad;
- servicios;
- gastos operativos;
- retiro para depósito bancario;
- otros movimientos debidamente identificados.
Para cada egreso, registra al menos:
| Campo | Ejemplo |
|---|---|
| Fecha | 09/10/2026 |
| Concepto | Compra de materiales |
| Importe | S/ 35 |
| Medio de pago | Efectivo |
| Responsable | Encargado de tienda |
| Sustento | Documento o evidencia disponible |
Distingue los pagos a proveedores de los gastos operativos y de los retiros personales. La clasificación contable definitiva depende de la naturaleza de cada operación.
También conviene establecer reglas internas: quién puede autorizar retiros, qué gastos requieren aprobación y qué documentos deben conservarse.
10. ¿Cómo organizar la caja de una bodega o tienda pequeña?
Para un negocio pequeño, un procedimiento sencillo puede ser suficiente si se aplica consistentemente.
Al abrir
- Cuenta el dinero inicial.
- Registra el saldo.
- Verifica que los medios de cobro estén operativos.
- Identifica al responsable del turno.
Durante el día
- Registra las ventas.
- Confirma los cobros.
- Anota los gastos y retiros.
- Separa los pagos digitales del efectivo.
- Conserva las evidencias necesarias.
Al cerrar
- Cuenta el efectivo.
- Calcula el saldo esperado.
- Concilia los cobros digitales.
- Revisa las ventas al crédito.
- Investiga cualquier diferencia.
- Guarda el reporte del cierre.
Si el negocio trabaja con varios turnos, realiza un cierre por turno y documenta el traspaso del efectivo y de la responsabilidad al siguiente encargado.
11. ¿Se puede controlar la caja con Excel?
Sí. Excel puede ser una alternativa razonable para negocios con pocas operaciones, un único responsable y procesos sencillos.
Una hoja de cálculo puede contener estas columnas:
| Fecha | Concepto | Tipo | Medio | Ingreso | Egreso |
|---|---|---|---|---|---|
| 09/10 | Saldo inicial | Apertura | Efectivo | S/ 200 | — |
| 09/10 | Cobro de venta | Ingreso | Efectivo | S/ 150 | — |
| 09/10 | Pago a proveedor | Egreso | Efectivo | — | S/ 60 |
| 09/10 | Gasto operativo | Egreso | Efectivo | — | S/ 20 |
El saldo de efectivo se calcula acumulando los ingresos y restando los egresos a partir del saldo inicial.
Sin embargo, una hoja de cálculo requiere disciplina para mantenerse actualizada. Cuando hay varios usuarios, numerosos movimientos y múltiples medios de pago, aumenta el trabajo de consolidación y verificación.
Si las ventas, los cobros y los gastos se registran en archivos independientes, puedes terminar dedicando más tiempo a cuadrar la información que a utilizarla.
12. ¿Cuándo conviene utilizar un sistema de gestión?
Un sistema de gestión puede resultar conveniente cuando necesitas conectar la caja con las ventas, los comprobantes, el inventario y los reportes.
Evalúa automatizar el proceso si:
- tienes muchos movimientos diarios;
- trabajan varios vendedores o cajeros;
- manejas diferentes turnos;
- recibes pagos por varios medios;
- necesitas controlar varios locales;
- registras la misma operación en distintos archivos;
- los descuadres son frecuentes;
- preparas los cierres manualmente;
- necesitas conocer el estado de la operación durante el día.
La ventaja potencial no está solamente en reemplazar Excel, sino en evitar la duplicación de registros.
Por ejemplo, una venta registrada en un sistema integrado puede actualizar el reporte de ventas, asociarse al comprobante y registrar el medio de pago. La disponibilidad de estas funciones depende del sistema y de su configuración.
Si todavía registras cada cobro en hojas sueltas, te puede ayudar la guía sobre cómo controlar las ventas de un negocio y, si tu problema principal es el stock, la de cómo llevar un inventario de productos correctamente.
13. ¿Qué relación existe entre el control de caja y la facturación electrónica en Perú?
El control de caja es un procedimiento operativo. La emisión de comprobantes de pago es una obligación tributaria que depende de la normativa aplicable a cada contribuyente.
SUNAT explica que los comprobantes de pago electrónicos acreditan la entrega de bienes, la entrega en uso o la prestación de servicios, y que la información digitalizada de las ventas puede servir para la toma de decisiones.[1]
Además, SUNAT diferencia las operaciones al contado de las operaciones al crédito. En las operaciones al crédito deben consignarse los datos correspondientes al importe pendiente y a los vencimientos, según las reglas aplicables al comprobante electrónico.[2]
Esto refuerza la necesidad de distinguir entre:
- la venta realizada;
- el comprobante emitido;
- el cobro recibido;
- el saldo pendiente;
- el movimiento efectivo de dinero.
Si se emite una nota de crédito por una devolución, descuento o anulación que corresponda, también debe mantenerse la relación con la operación original y registrar adecuadamente su efecto en los controles internos.[3]
No debes asumir que una diferencia de caja se corrige emitiendo una nota de crédito, ni que todo movimiento de dinero requiere emitir un comprobante de pago. Cada operación debe tratarse según su naturaleza.
Las obligaciones de libros y registros contables también dependen del régimen tributario y de las condiciones del contribuyente. El control diario de caja no sustituye esos requisitos.[4]
Si estás evaluando qué herramienta necesitas para emitir comprobantes y a la vez controlar la operación, revisa la comparación entre facturador electrónico y POS.
14. Ejemplo completo: cierre de caja de una tienda
Imaginemos una tienda que comienza el día con S/300 en efectivo.
Durante la jornada realiza estas operaciones:
- Ventas cobradas en efectivo: S/1,200.
- Cobros de clientes por deudas anteriores: S/100.
- Pago en efectivo a un proveedor: S/250.
- Gastos operativos pagados en efectivo: S/50.
- Retiro de efectivo para depositarlo en el banco: S/300.
El efectivo esperado es:
| Movimiento | Importe |
|---|---|
| Saldo inicial | S/ 300 |
| Ventas cobradas en efectivo | + S/ 1,200 |
| Cobros de deudas anteriores | + S/ 100 |
| Pago a proveedor | − S/ 250 |
| Gastos operativos | − S/ 50 |
| Retiro para depósito bancario | − S/ 300 |
| Efectivo esperado al cierre | S/ 1,000 |
Al cierre, el encargado cuenta S/1,000.
El efectivo coincide con el saldo esperado.
Ahora supongamos que también se recibieron S/700 por billeteras digitales y S/400 por tarjetas. Esos importes deben conciliarse con sus respectivas cuentas o reportes, no sumarse al efectivo físico.
Si además se realizaron ventas al crédito por S/250, ese importe debe permanecer identificado como pendiente de cobro, salvo que se haya pagado durante la jornada.
Este ejemplo muestra por qué un cierre de caja completo debe separar el efectivo físico, los medios de pago digitales y las cuentas por cobrar.
15. Lista de verificación para el cierre diario
Antes de terminar la jornada, verifica lo siguiente:
- El saldo inicial está registrado.
- Todas las ventas del turno están registradas.
- Los cobros en efectivo están identificados.
- Los pagos digitales se han comprobado.
- Las ventas al crédito están diferenciadas.
- Los gastos y retiros tienen registro.
- El efectivo físico fue contado.
- El efectivo esperado fue calculado.
- Las diferencias fueron investigadas o documentadas.
- El cierre tiene fecha y responsable.
- Se conservaron los reportes y las evidencias.
- El efectivo y la responsabilidad se entregaron correctamente, si existe cambio de turno.
La lista puede adaptarse al tamaño del negocio, pero conviene mantener siempre un procedimiento uniforme.
Conclusión: una caja ordenada empieza con movimientos bien registrados
El control de caja es una de las prácticas más importantes para conocer la situación diaria de un negocio.
No necesitas empezar con un procedimiento complicado. Puedes comenzar registrando el saldo inicial, cada ingreso, cada egreso y el medio de pago utilizado.
Después, realiza un cierre diario, compara el efectivo esperado con el contado y concilia por separado las billeteras digitales, las tarjetas y las transferencias.
Si aparece una diferencia, investiga su origen y deja constancia de lo ocurrido.
A medida que crece el negocio, conectar ventas, caja, inventario y facturación puede reducir el trabajo manual y mejorar la visibilidad de las operaciones.
El objetivo no es solamente que la caja cuadre. Es saber por qué cuadra, detectar a tiempo cuando no lo hace y contar con información confiable para administrar mejor el negocio.
Cuando los registros son claros y los cierres se realizan de manera consistente, el dueño puede dedicar menos tiempo a buscar diferencias y más tiempo a tomar decisiones.
¿Quieres que la caja cuadre sola cada día?
Mi Facturador conecta ventas, comprobantes, inventario y control de caja en un solo sistema. Pruébalo durante 7 días y compara los planes disponibles.
Probar Mi Facturador