Vender es el objetivo de cualquier negocio, pero registrar una venta no es lo mismo que controlar las ventas.
Un negocio puede vender todos los días y, aun así, no saber con precisión cuáles son sus productos más rentables, cuánto vende realmente, qué clientes compran más, cuánto tiene pendiente de cobrar o si las ventas están generando suficiente margen.
Este problema es especialmente frecuente en pequeños negocios que empiezan llevando sus operaciones en cuadernos, hojas de Excel o diferentes archivos que se actualizan manualmente. Al principio puede funcionar, pero cuando aumentan las ventas, los productos, los clientes y las personas que participan en la operación, mantener toda la información sincronizada se vuelve cada vez más difícil.
En Perú, además, la gestión de las ventas está estrechamente relacionada con la facturación electrónica. SUNAT señala que los comprobantes de pago electrónicos permiten disponer de información digitalizada y actualizada de las ventas, que puede utilizarse para la toma de decisiones del negocio (cpe.sunat.gob.pe).
Entonces, ¿cómo debería llevarse correctamente el control de ventas? La respuesta empieza por entender qué información necesitas controlar y cómo relacionarla con inventario, caja, clientes y facturación.
¿Qué significa controlar las ventas de un negocio?
Controlar las ventas significa mucho más que saber cuánto dinero ingresó durante el día. Un buen control debería permitir responder preguntas como:
- ¿Cuánto vendí hoy?
- ¿Cuánto vendí esta semana?
- ¿Cuánto vendí este mes?
- ¿Qué productos se venden más?
- ¿Qué productos se venden menos?
- ¿Quién está vendiendo más?
- ¿Qué clientes compran con mayor frecuencia?
- ¿Cuánto vendí al contado?
- ¿Cuánto vendí al crédito?
- ¿Cuánto tengo pendiente de cobrar?
- ¿Cuánto stock salió como consecuencia de las ventas?
- ¿Cuánto dinero debería haber en caja?
- ¿Cuánto representan las devoluciones y anulaciones?
- ¿Cuál es mi margen?
- ¿Estoy vendiendo más que el mes pasado?
Cuando solamente registras el importe de cada venta, estás acumulando datos. Cuando puedes responder estas preguntas, estás controlando el negocio.
¿Qué información debería registrar cada venta?
Como mínimo, cada operación debería permitir identificar:
| Información | ¿Para qué sirve? |
|---|---|
| Fecha y hora | Analizar las ventas por periodo |
| Producto o servicio | Saber qué se está vendiendo |
| Cantidad | Controlar unidades vendidas |
| Precio | Conocer el valor de la operación |
| Descuento | Controlar promociones y descuentos |
| Cliente | Analizar compradores |
| Vendedor | Medir desempeño comercial |
| Medio de pago | Controlar caja y cobranzas |
| Tipo de comprobante | Gestionar la operación tributaria |
| Estado | Identificar ventas válidas, anuladas o modificadas |
| Costo | Calcular margen |
| Observaciones | Registrar información adicional |
No todos los negocios necesitan exactamente los mismos campos. Una bodega, una tienda de ropa, una ferretería y un negocio de servicios pueden tener necesidades diferentes. Pero el principio es el mismo:
Una venta debería generar información útil para las siguientes decisiones del negocio.
1. Controla las ventas diariamente
Uno de los errores más comunes es dejar el registro de las ventas para el final de la semana o del mes. Esto dificulta detectar problemas a tiempo.
Un control diario permite saber cuánto se vendió, qué productos salieron, cuánto dinero ingresó, qué medios de pago se utilizaron, qué ventas quedaron pendientes y qué diferencias existen entre las operaciones registradas y el dinero disponible.
La información pierde valor cuando llega demasiado tarde. Por eso, una de las mejores prácticas es registrar cada operación lo más cerca posible del momento en que ocurre.
2. Separa ventas de ingresos de dinero
Esta diferencia es fundamental: venta no siempre significa dinero cobrado.
Supongamos que una empresa vende S/1,500 a un cliente con pago a 30 días. La venta fue de S/1,500, pero el dinero todavía no ingresó a caja. Si mezclamos ambas cosas, podemos terminar creyendo que tenemos dinero disponible cuando en realidad existe una cuenta por cobrar.
- Ventas → cuánto vendiste.
- Cobranza → cuánto efectivamente cobraste.
Esta distinción es especialmente importante cuando el negocio vende al crédito.
3. Controla las ventas por producto
No basta con conocer el total vendido. También necesitas saber qué estás vendiendo.
| Producto | Unidades vendidas | Ventas |
|---|---|---|
| Producto A | 250 | S/ 7,500 |
| Producto B | 180 | S/ 5,400 |
| Producto C | 42 | S/ 6,300 |
A primera vista, el Producto A parece ser el más importante porque vendió más unidades. Pero el Producto C generó S/6,300 con solamente 42 unidades. Esto permite hacer preguntas más interesantes:
- ¿Cuál genera más ingresos?
- ¿Cuál tiene mayor margen?
- ¿Cuál rota más rápido?
- ¿Cuál ocupa más espacio?
- ¿Cuál conviene promocionar?
- ¿Cuál debería tener mayor stock?
El control de ventas empieza a convertirse así en una herramienta para tomar decisiones. Si el stock es tu punto débil, revisa la guía de cómo llevar un inventario de productos correctamente.
4. Relaciona las ventas con el inventario
Esta es una de las principales razones por las que un negocio empieza a quedarse corto con Excel.
Supongamos que tienes 100 unidades de un producto y realizas una venta de 8. Si el inventario está integrado con las ventas: 100 − 8 = 92 unidades disponibles.
Pero si las ventas y el inventario se encuentran en archivos separados, alguien debe asegurarse de que esas 8 unidades también sean descontadas del archivo de inventario. Y ese paso manual genera riesgo.
Puede ocurrir que:
- se registre la venta pero no se actualice el stock;
- se actualice el stock dos veces;
- se modifique accidentalmente una fórmula;
- dos personas trabajen con información diferente;
- el inventario de Excel no coincida con el inventario físico.
Por eso, cuando el negocio tiene una cantidad importante de operaciones, es recomendable que la venta sea también un movimiento de inventario.
5. Controla las ventas por vendedor
Si tienes vendedores, necesitas saber cuánto vende cada uno. Esto no significa utilizar la información solamente para calcular comisiones. También permite identificar vendedores con mayor volumen, productos que vende cada persona, oportunidades de capacitación, diferencias entre vendedores y cumplimiento de objetivos.
| Vendedor | Ventas del mes |
|---|---|
| Ana | S/ 18,450 |
| Luis | S/ 15,820 |
| Carlos | S/ 11,240 |
Pero incluso aquí conviene ir más allá. Un vendedor puede vender más porque atiende más clientes. Otro puede vender menos operaciones, pero tener un ticket promedio mucho mayor.
6. Calcula el ticket promedio
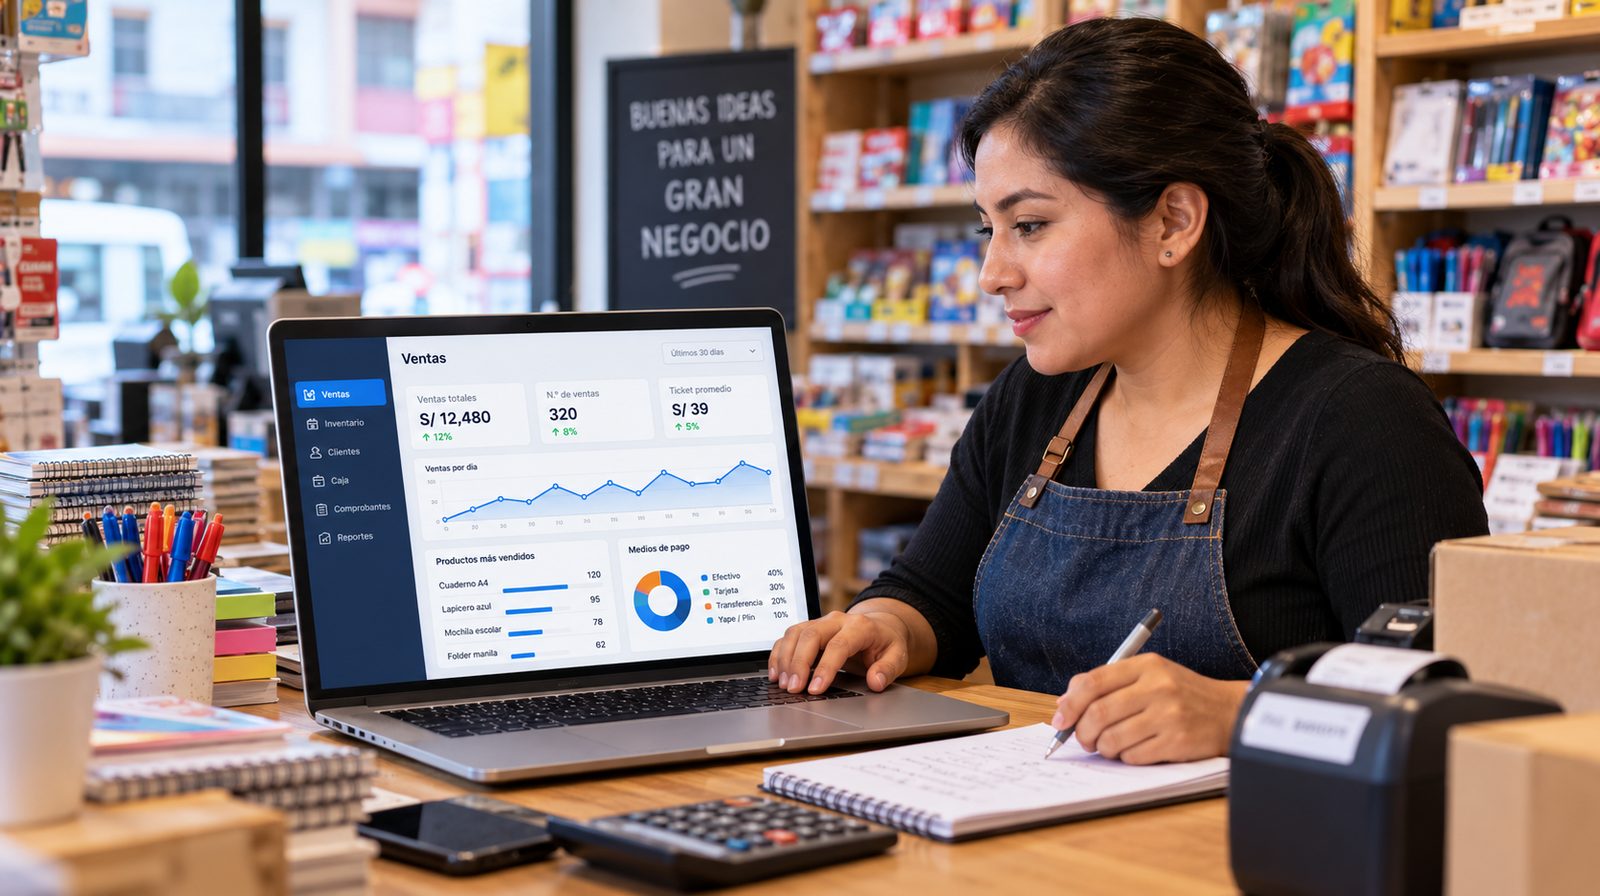
El ticket promedio permite conocer cuánto representa, en promedio, cada operación. La fórmula es sencilla: Ticket promedio = ventas totales ÷ número de ventas.
Ejemplo: ventas del mes S/30,000 y 600 operaciones. Ticket promedio: S/30,000 ÷ 600 = S/50.
Si el mes siguiente tienes ventas de S/33,000 con las mismas 600 operaciones, el ticket promedio sube a S/55. Eso significa que no necesariamente necesitas conseguir más clientes para aumentar las ventas: también puedes trabajar en aumentar el valor promedio de cada compra.
7. Controla las ventas por medio de pago
Una venta puede cobrarse mediante efectivo, tarjeta, transferencia, billetera digital, depósito, crédito u otros medios. Esta información es importante porque permite conciliar las ventas con los ingresos.
Ventas del día: S/4,500. Efectivo S/1,200, tarjetas S/1,800, transferencias S/1,000 y crédito S/500. Total: S/4,500.
Ahora puedes saber qué parte debería estar disponible inmediatamente y qué parte corresponde a ventas pendientes de cobro.
8. Controla las ventas al crédito
Si vendes al crédito, el control debe ir más allá del comprobante. Necesitas conocer cliente, importe, fecha de venta, fecha de vencimiento, monto pagado, saldo pendiente y días de atraso.
Una venta que no se cobra puede terminar convirtiéndose en un problema de liquidez.
Vender más no siempre significa tener más dinero disponible.
Un negocio puede aumentar sus ventas y, al mismo tiempo, tener problemas de caja si una parte importante de esas ventas permanece pendiente de cobro.
9. Controla descuentos y promociones
Los descuentos pueden ayudar a aumentar las ventas, pero también pueden reducir el margen. Por eso conviene registrar precio original, descuento, precio final, motivo del descuento y vendedor que lo aplicó.
Supongamos precio normal S/100, descuento 20 %, precio final S/80. Si el costo del producto es S/70, la operación deja solamente S/10 antes de considerar otros gastos.
Si no registras correctamente los descuentos, puedes creer que estás vendiendo con una rentabilidad mayor de la que realmente tienes.
10. Controla las devoluciones y anulaciones
No todas las operaciones terminan de la misma manera. Puede existir devolución de productos, descuento posterior, anulación, cambio de producto o corrección de información.
En el ámbito de la facturación electrónica, SUNAT contempla las notas de crédito electrónicas para operaciones como anulaciones, descuentos, bonificaciones y devoluciones relacionadas con comprobantes emitidos previamente (cpe.sunat.gob.pe).
Por eso, una venta anulada o modificada no debería simplemente desaparecer de tu historial. Debe existir una trazabilidad que permita entender: qué ocurrió originalmente → qué se modificó → por qué se modificó → cuál es el resultado final.
11. Controla las ventas por cliente
Si registras correctamente a tus clientes, puedes conocer mucho más que el importe de cada venta. Puedes identificar clientes frecuentes, clientes nuevos, clientes que dejaron de comprar, clientes con mayor volumen, clientes con saldos pendientes y productos que compra cada cliente.
Por ejemplo, si un cliente compra regularmente un producto cada 30 días, puedes anticiparte a su siguiente compra. El control de ventas se convierte entonces también en una herramienta de fidelización.
12. Analiza tus productos más vendidos
Una de las preguntas más importantes para cualquier negocio es: ¿qué productos realmente generan movimiento?
Puedes clasificarlos por unidades vendidas, importe vendido, margen, frecuencia de venta o rotación. Un producto puede vender muchas unidades pero dejar poco margen; otro puede vender menos unidades pero aportar una mayor rentabilidad.
Por eso, producto más vendido y producto más rentable no necesariamente significan lo mismo.
13. Controla el margen, no solamente las ventas
Este es uno de los errores más comunes: un negocio puede aumentar sus ventas y reducir su rentabilidad.
| Periodo | Ventas | Margen bruto |
|---|---|---|
| Mes 1 | S/ 50,000 | S/ 15,000 |
| Mes 2 | S/ 60,000 | S/ 12,000 |
Las ventas aumentaron S/10,000, pero el margen disminuyó S/3,000. Si solamente miramos las ventas, parecería que el negocio mejoró. Si analizamos el margen, descubrimos lo contrario.
Por eso es recomendable controlar: ventas → costo → margen.
14. Controla las ventas por periodo
Como mínimo, deberías poder comparar hoy vs ayer, esta semana vs la anterior, este mes vs el anterior y este mes vs el mismo mes del año anterior.
| Periodo | Ventas |
|---|---|
| Enero | S/ 42,000 |
| Febrero | S/ 45,500 |
| Marzo | S/ 51,200 |
| Abril | S/ 48,700 |
Esto permite identificar tendencias. Una caída puntual puede tener una explicación. Una caída durante varios meses requiere investigar qué está ocurriendo.
15. ¿Excel sirve para controlar las ventas?
Sí. Excel puede ser una excelente herramienta para comenzar. Una pequeña empresa podría tener columnas como:
| Fecha | Cliente | Producto | Cantidad | Precio | Total | Pago |
|---|---|---|---|---|---|---|
| 01/10 | Cliente A | Producto 1 | 2 | S/50 | S/100 | Efectivo |
| 01/10 | Cliente B | Producto 2 | 1 | S/80 | S/80 | Yape |
| 01/10 | Cliente C | Producto 3 | 5 | S/20 | S/100 | Crédito |
Con fórmulas y tablas dinámicas puedes obtener diferentes reportes. Además, Excel tiene una capacidad considerable para manejar datos: una hoja puede contener hasta 1,048,576 filas y 16,384 columnas (Microsoft, especificaciones y límites de Excel).
Por eso, el problema no es necesariamente que Excel “no pueda manejar suficientes datos”. El verdadero problema aparece cuando necesitas conectar procesos, controlar usuarios, mantener información actualizada y reducir la digitación manual.
¿Cuándo Excel comienza a quedarse corto?
Hay varias señales:
- Registras la misma información varias veces: venta en Excel, inventario en otro archivo, caja en otro archivo. Cada registro adicional aumenta el riesgo de errores.
- Varias personas modifican el archivo: cuando participan vendedores, almacén y administración, mantener una única versión confiable se vuelve más difícil.
- Necesitas actualizar el inventario manualmente: la venta debería producir automáticamente el movimiento de stock cuando el sistema está integrado.
- Preparas reportes manualmente: si cada semana necesitas combinar hojas para conocer las ventas, estás utilizando tiempo en consolidación.
- No tienes información en tiempo real: si necesitas esperar hasta el final del día para conocer las ventas, estás tomando decisiones con información atrasada.
- Las ventas aumentaron considerablemente: más operaciones significan más información que registrar y controlar.
- Tienes varios locales o almacenes: aquí la necesidad de centralizar información aumenta considerablemente.
¿Qué cambia cuando utilizas un sistema de gestión?
La principal diferencia no es simplemente que la información se vea más bonita. Es que los procesos pueden estar conectados.
Una venta → genera el comprobante → descuenta el inventario → registra el medio de pago → actualiza la caja → actualiza los reportes → alimenta la información comercial.
El objetivo es evitar que una persona tenga que registrar manualmente la misma operación en diferentes lugares. Esto reduce trabajo y, correctamente implementado, también puede reducir errores de digitación.
Facturación electrónica y control de ventas
En Perú, el control de ventas está cada vez más relacionado con la información electrónica. SUNAT define el Comprobante de Pago Electrónico como el documento regulado que acredita la entrega de bienes, entrega en uso o prestación de servicios.
Además, SUNAT señala que la facturación electrónica permite disponer de un registro digital actualizado de las ventas que puede servir como insumo para tomar decisiones estratégicas.
La facturación deja de ser solamente un documento que se entrega al cliente. La información generada puede convertirse en una fuente para analizar ventas, productos, clientes, periodos, tendencias y operaciones.
¿Qué relación tiene el control de ventas con el SIRE?
Este punto es especialmente importante para los negocios peruanos. El SIRE es una herramienta de SUNAT que facilita la generación del Registro de Compras Electrónico (RCE) y del Registro de Ventas e Ingresos Electrónico (RVIE) a partir de información de comprobantes de pago electrónicos.
SUNAT indica que a partir de junio de 2026 todos los contribuyentes obligados a llevar el Registro de Ventas e Ingresos y el Registro de Compras se encuentran incorporados al SIRE, culminando así el proceso de implementación gradual.
Esto no significa que cualquier sistema de ventas reemplace las obligaciones tributarias del contribuyente. Pero sí muestra una tendencia clara: la información de las operaciones comerciales es cada vez más digital.
¿Qué indicadores de ventas debería revisar un negocio?
No necesitas 50 indicadores. Para comenzar, puedes revisar estos diez:
- Ventas totales: ¿cuánto vendiste?
- Número de operaciones: ¿cuántas ventas realizaste?
- Ticket promedio: ¿cuánto representa cada operación?
- Unidades vendidas: ¿cuántos productos salieron?
- Ventas por producto: ¿qué productos generan más ventas?
- Ventas por vendedor: ¿quién está generando mayor volumen?
- Ventas por cliente: ¿quiénes son tus principales compradores?
- Ventas por medio de pago: ¿cómo están pagando tus clientes?
- Ventas al crédito: ¿cuánto tienes pendiente de cobrar?
- Margen: ¿cuánto queda después del costo del producto?
Con estos indicadores ya puedes tener una visión considerablemente mejor del negocio.
Un ejemplo práctico
Imagina una pequeña tienda que durante un mes registra:
| Dato | Valor |
|---|---|
| Ventas | S/ 40,000 |
| Operaciones | 800 |
| Productos vendidos | 2,400 |
| Ventas al crédito | S/ 8,000 |
| Costo de productos vendidos | S/ 28,000 |
Podemos obtener:
- Ticket promedio: S/40,000 ÷ 800 = S/50.
- Margen bruto: S/40,000 − S/28,000 = S/12,000.
- Margen bruto porcentual: S/12,000 ÷ S/40,000 = 30 %.
- Porcentaje de ventas al crédito: S/8,000 ÷ S/40,000 = 20 %.
Ahora el dueño del negocio tiene mucha más información que simplemente “vendí S/40,000”. Sabe cuánto representa cada operación, cuánto vendió a crédito y cuánto margen bruto generaron sus ventas.
Errores comunes al controlar las ventas
- Registrar solamente el total diario: esto impide analizar productos, clientes y vendedores.
- Mezclar ventas y cobranzas: una venta a crédito no significa que el dinero ya esté disponible.
- No relacionar ventas con inventario: puede provocar diferencias entre el stock registrado y el stock real.
- No registrar descuentos: el importe final puede esconder una reducción importante del margen.
- Eliminar ventas anuladas: las operaciones modificadas deberían mantener trazabilidad.
- No controlar devoluciones: una devolución afecta ventas, inventario y, dependiendo del caso, la documentación tributaria.
- No calcular el margen: vender mucho no necesariamente significa ganar mucho.
- Revisar información demasiado tarde: un reporte mensual puede ser útil, pero algunas decisiones necesitan información diaria.
- Tener varios archivos sin conexión: la información termina fragmentada.
- Depender de una sola persona: si solamente una persona sabe cómo funciona el archivo, existe un riesgo operativo.
¿Cómo empezar a mejorar el control de ventas?
No necesitas implementar un sistema complejo de un día para otro. Puedes seguir estos pasos:
- Define qué quieres controlar: empieza por ventas, clientes, productos y medios de pago.
- Elimina registros duplicados: evita registrar la misma venta en varias hojas si no es necesario.
- Relaciona ventas e inventario: cada venta de productos debería tener una consecuencia sobre las existencias.
- Separa ventas de cobranzas: especialmente si vendes al crédito.
- Mide algunos indicadores: comienza con ventas, operaciones, ticket promedio y margen.
- Identifica qué tareas son manuales: calcula cuánto tiempo dedicas cada semana a actualizar información.
- Evalúa automatización: cuando el trabajo manual empieza a consumir demasiado tiempo, compara una solución de gestión con el costo de continuar haciéndolo manualmente.
¿Cuándo necesitas un sistema de gestión?
No existe una cantidad exacta de ventas que determine cuándo debes abandonar Excel. Un negocio puede necesitar un sistema con pocas operaciones si tiene procesos complejos. Otro puede seguir utilizando Excel durante más tiempo.
Una regla práctica es observar estas señales:
- registras información varias veces;
- tienes varios vendedores;
- manejas muchos productos;
- tienes inventario;
- vendes al crédito;
- tienes varios medios de pago;
- tienes más de un local;
- necesitas reportes frecuentes;
- haces cierres de caja;
- emites comprobantes electrónicos;
- dedicas mucho tiempo a consolidar información.
Mientras más de estas situaciones se acumulen, mayor será el beneficio potencial de centralizar la operación.
¿Qué debería tener un sistema para controlar las ventas?
Si decides digitalizar, no elijas únicamente por el precio. Evalúa si el sistema permite:
- registrar ventas rápidamente;
- administrar productos;
- emitir comprobantes electrónicos;
- controlar inventario;
- gestionar clientes;
- registrar diferentes medios de pago;
- manejar ventas al crédito;
- registrar devoluciones;
- controlar notas de crédito;
- consultar reportes;
- gestionar usuarios;
- controlar caja;
- exportar información;
- trabajar desde diferentes dispositivos.
¿La venta actualiza automáticamente el resto de la operación?
Si la respuesta es sí, estás ante una solución integrada. Si tienes que volver a registrar la misma información en diferentes módulos, la automatización puede ser mucho menor de lo que parece.
¿Cómo puede ayudarte un sistema como Mi Facturador?
Mi Facturador está orientado precisamente a negocios que necesitan pasar de registros aislados a una gestión más integrada.
La idea no es solamente emitir una factura o una boleta. La operación puede relacionar diferentes áreas del negocio: venta → comprobante → inventario → caja → reportes.
De esta manera, una operación registrada una sola vez puede alimentar diferentes procesos. Para un negocio que ya está teniendo dificultades con Excel, esta integración puede ser mucho más importante que simplemente tener una interfaz diferente.
La pregunta no debería ser “¿qué software tiene más funciones?”, sino “¿qué software me permite controlar mejor mi operación diaria?”.
Conclusión
Controlar las ventas no consiste simplemente en sumar cuánto dinero ingresó durante el día. Significa conocer qué vendes, cuánto vendes, a quién vendes, cómo te pagan, cuánto tienes pendiente de cobrar, qué productos se mueven, cuánto inventario queda y qué margen estás generando.
Excel puede ser una excelente herramienta para comenzar. Pero cuando el negocio crece y las operaciones empiezan a conectarse, mantener toda esa información manualmente puede consumir demasiado tiempo y aumentar el riesgo de errores.
En ese momento, la digitalización deja de ser solamente una cuestión de comodidad. Se convierte en una forma de tener información confiable para tomar decisiones.
No solamente saber cuánto vendiste, sino entender qué está pasando con tu negocio para decidir qué hacer después.